Oreka.vn · thg 8 2023 – Hiện tại
Thanh toán bằng mã QR ngân hàng
Oreka.vn là sàn thương mại điện tử đồ đã qua sử dụng, khởi đầu từ sách cũ rồi mở rộng sang đồ điện tử giá trị cao. Càng bán nhiều đồ đắt tiền, phí giao dịch của Momo và Visa càng ăn vào lợi nhuận, trong khi đơn trả khi nhận hàng lại hay bị huỷ. Tôi được giao thiết kế một cách trả tiền mới: chuyển khoản ngân hàng bằng mã QR.
- VAI TRÒ
- UI/UX Designer
- THỜI GIAN
- [Cần bổ sung]
- ĐỘI NGŨ
- [Cần bổ sung]
- KẾT QUẢ
- 50% → 53,8%
- thanh toán online
Bài toán
Oreka có ba cách trả tiền: COD không mất phí, còn Momo thu 2% và Visa thu 2–5% mỗi giao dịch, cộng 1% phí tính cho người mua. COD lại kéo theo huỷ đơn, nên Oreka cần thêm người mua trả trước, trong khi cả hai cách trả trước sẵn có đều tốn phí. Người mua không thiếu thói quen trả qua ngân hàng — thứ họ thiếu là một cách trả không đi qua cổng thu phí theo phần trăm. Mục tiêu đặt ra: tăng tỉ lệ thanh toán online từ 50% lên 53%.
Trước và sau
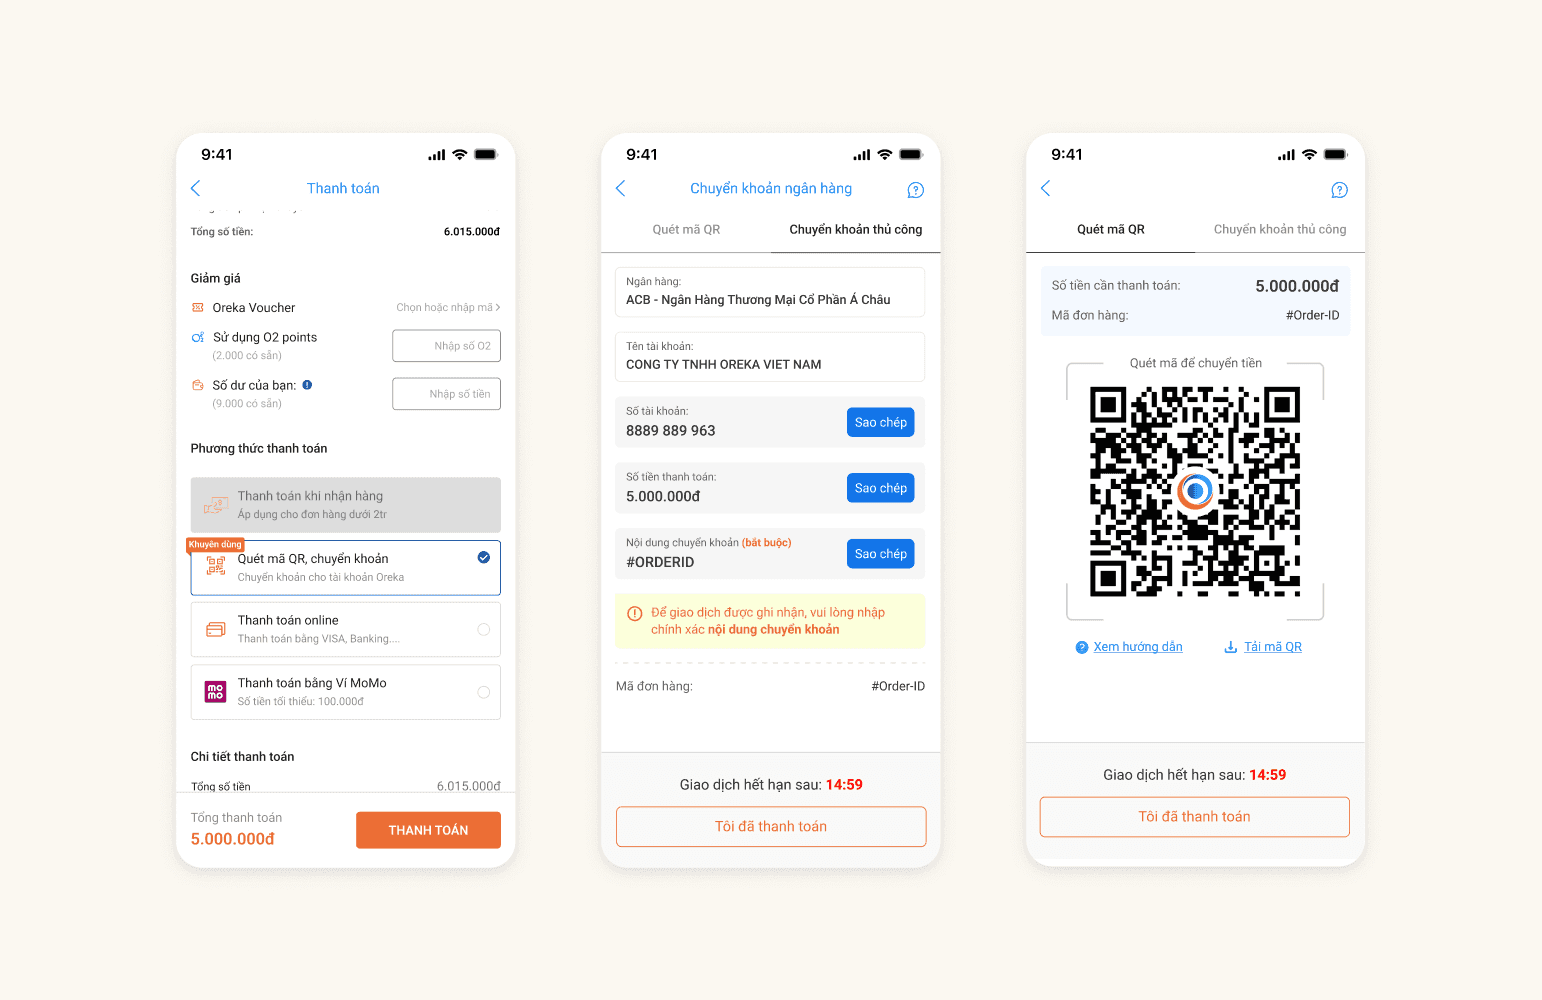
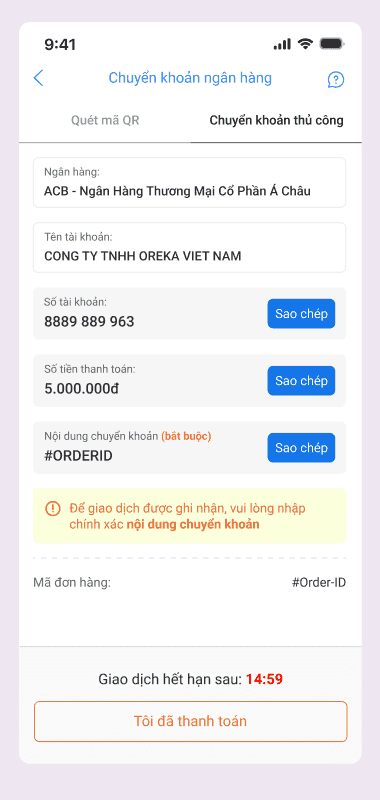
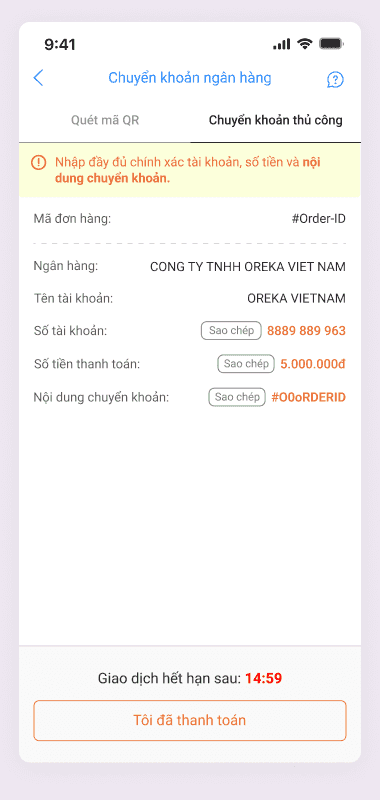
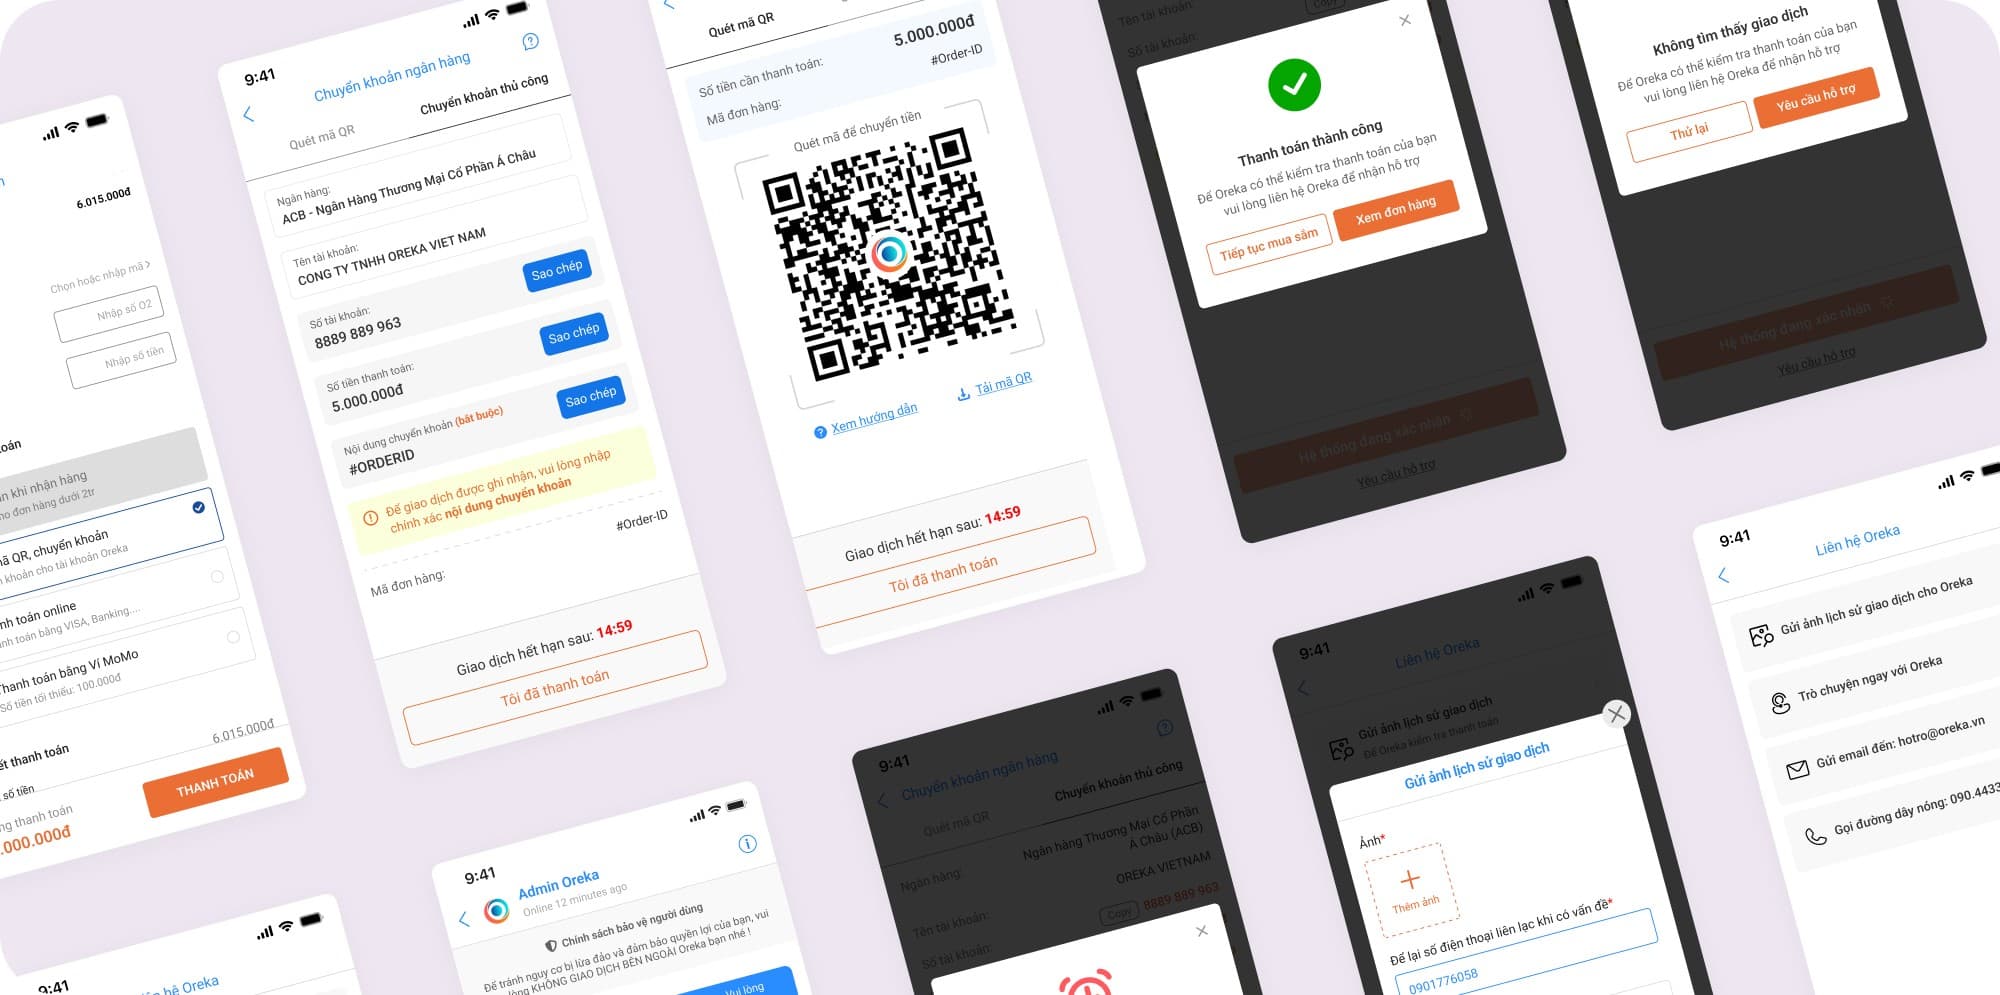
Thay đổi rõ nhất sau usability test nằm ở tab chuyển khoản thủ công. Mỗi thông tin vào một ô riêng có nhãn, nút “Sao chép” từ viền xám nhỏ thành nút xanh đặc, lời nhắc nội dung chuyển khoản dời xuống ngay dưới ô được đánh dấu “(bắt buộc)”, và ô “Ngân hàng” hiện tên ACB thay cho tên công ty.
Quy trình
[Cần bổ sung: số tuần], bốn giai đoạn, một câu hỏi: làm sao để người mua trả trước mà Oreka không mất phí theo phần trăm? Tôi giữ chi phí nghiên cứu thấp, chọn hướng từ dữ liệu thanh toán sẵn có và kiểm thử trước khi ra mắt vào [Cần bổ sung: thời điểm ra mắt].
- ResearchKhám pháRà soát đối thủ trực tiếp, gián tiếp và các ứng dụng thanh toán phổ biến, kèm desk research: ví điện tử (ZaloPay, VNPay, Viettel Money), Apple Pay, Google Pay và chuyển khoản bằng mã QR.
- InsightXác địnhBa phần tư đơn online hoàn tất trả bằng Visa, nghĩa là người mua đã quen trả qua thẻ và tài khoản ngân hàng. Trở ngại là phí, không phải thói quen.
- DesignThiết kếChọn QR ngân hàng sau khi xét ràng buộc kinh doanh và kỹ thuật, rồi vẽ wireframe giấy cho hai cách trả: quét mã và chuyển khoản thủ công.
- TestingKiểm chứngUsability test cả hai cách trả với [Cần bổ sung: số người]: 100% hoàn thành tác vụ. Nút sao chép vẫn gây vướng, nên tab thủ công được làm lại.
Giải pháp
Người mua đã sẵn sàng trả qua ngân hàng, nên cách sửa không nằm ở việc thuyết phục họ mà ở cấu trúc: thêm một nhánh chuyển khoản QR bốn bước — chọn phương thức, chuyển khoản, mở app ngân hàng, xác nhận — đi thẳng vào tài khoản Oreka, không qua cổng thu phí.
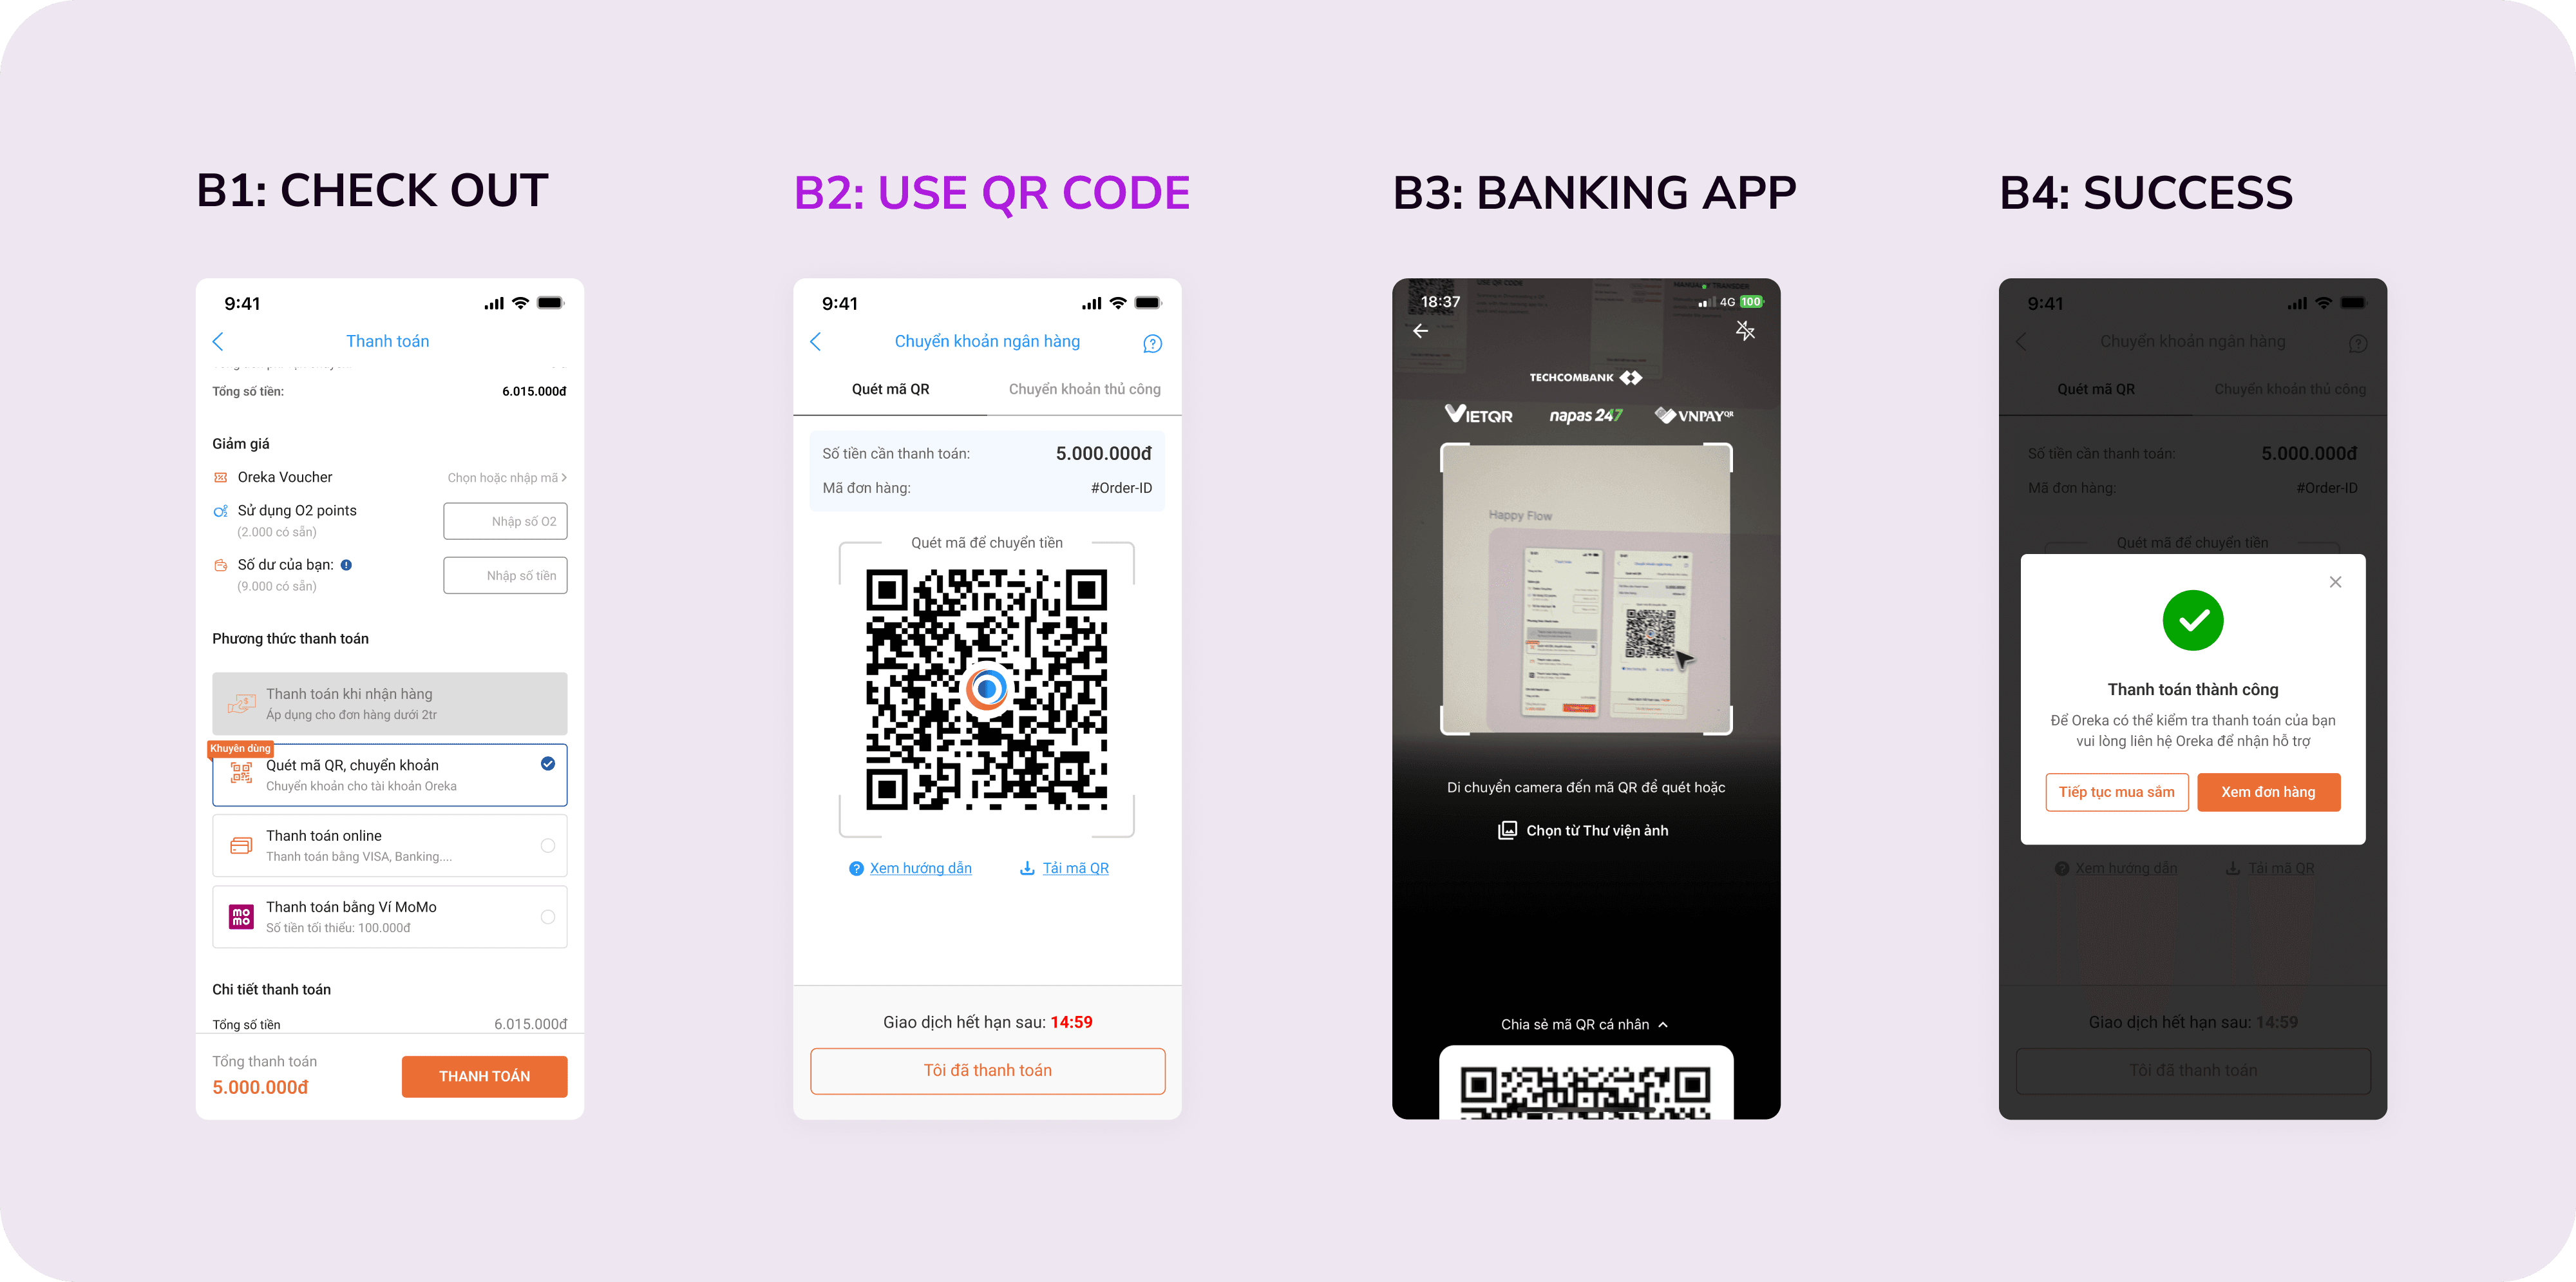
QR được chọn sẵn và gắn nhãn “Khuyên dùng” ở màn thanh toán, để hướng người mua khỏi Momo và Visa. Màn chuyển khoản có hai tab (quét mã hoặc chuyển khoản thủ công), nút “Tải mã QR” cho người mua đang dùng điện thoại, và đồng hồ hạn 15 phút cho mỗi giao dịch. Khi không tìm thấy giao dịch, hộp thoại cho “Thử lại” hoặc “Yêu cầu hỗ trợ”, và màn “Liên hệ Oreka” nhận ảnh lịch sử giao dịch.
Kết quả
Hai con số đo đúng hai mục tiêu ban đầu: thêm người trả trước, và chuyển người mua khỏi các cổng thu phí.
Bài học
- Đọc dữ liệu thanh toán sẵn có trước khi tìm phương thức mới. Việc ba phần tư đơn online trả bằng Visa cho thấy người mua đã sẵn sàng trả qua ngân hàng; việc của thiết kế là bỏ phí, không phải dạy thói quen mới.
- Nghiên cứu rẻ vẫn đủ để chọn hướng. Rà soát đối thủ, desk research và wireframe giấy tốn ít chi phí, nhưng đủ để đi tới một kết quả đo được.
- Đặt mục tiêu bằng số ngay từ đầu. Mốc 50% lên 53% cho tôi một thước đo rõ ràng để đánh giá sau khi ra mắt. [Cần bổ sung: một bài học có đánh đổi — điều sẽ làm khác đi hoặc điều chưa đo được]
Có thể bạn quan tâm
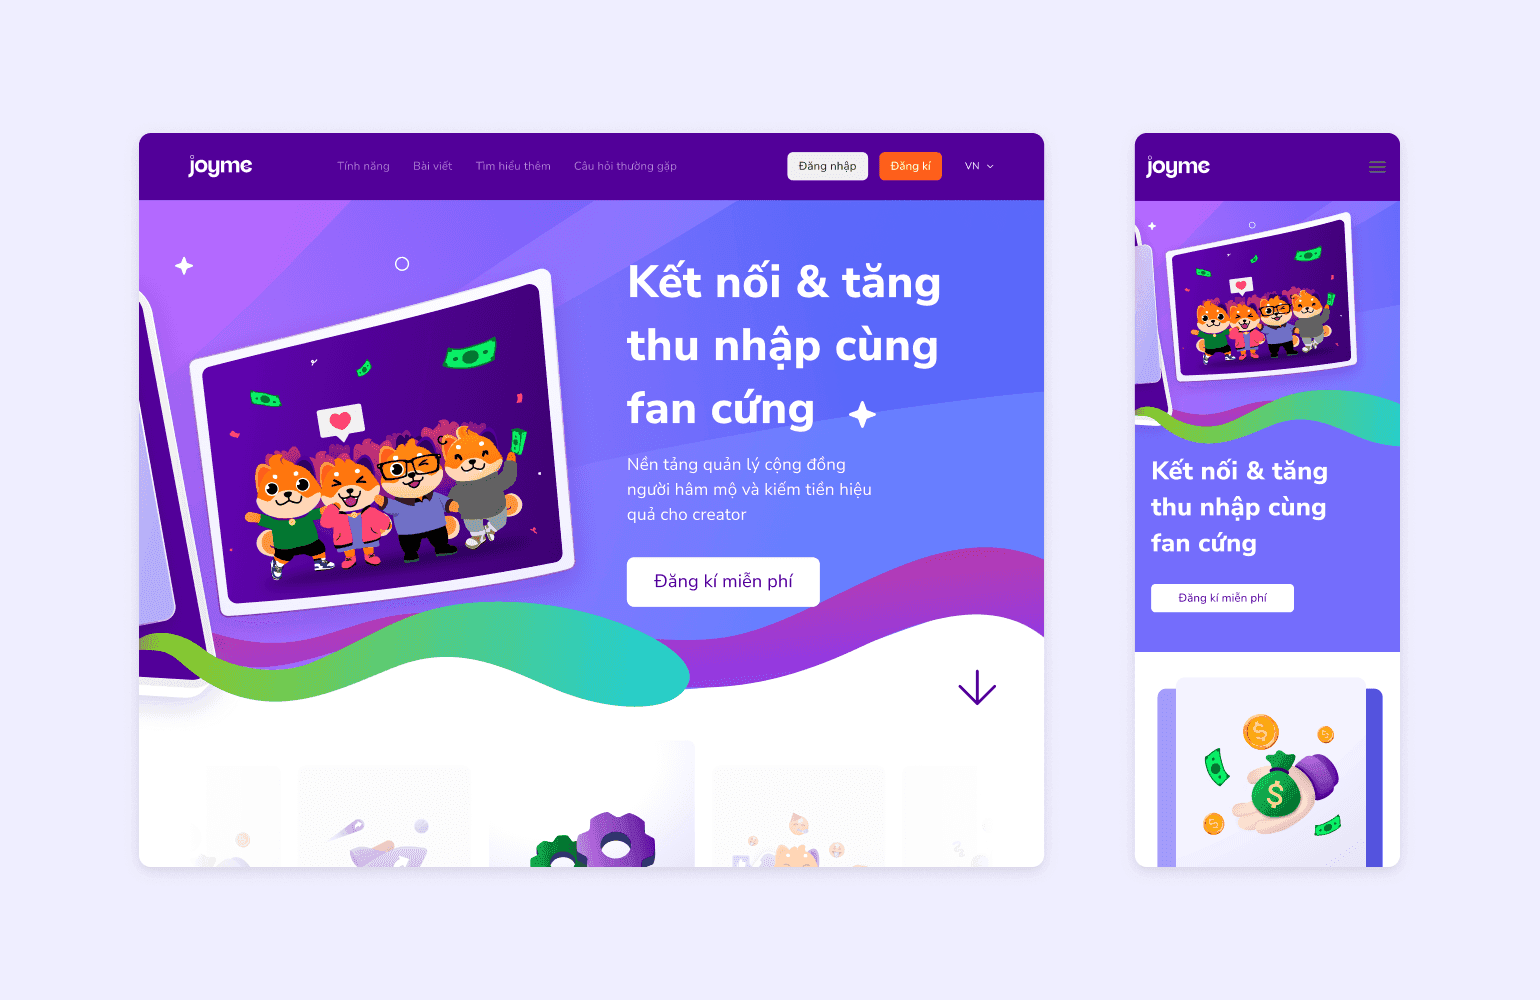
Thiết kế phiên bản đầu của Joyme trong ba tháng
Tôi làm UX research, UX, UI và hệ thống thiết kế cho Joyme, nền tảng giúp KOL/KOC dựng trang cá nhân và nhận tiền ủng hộ từ fan.
Joyme.io· 2022
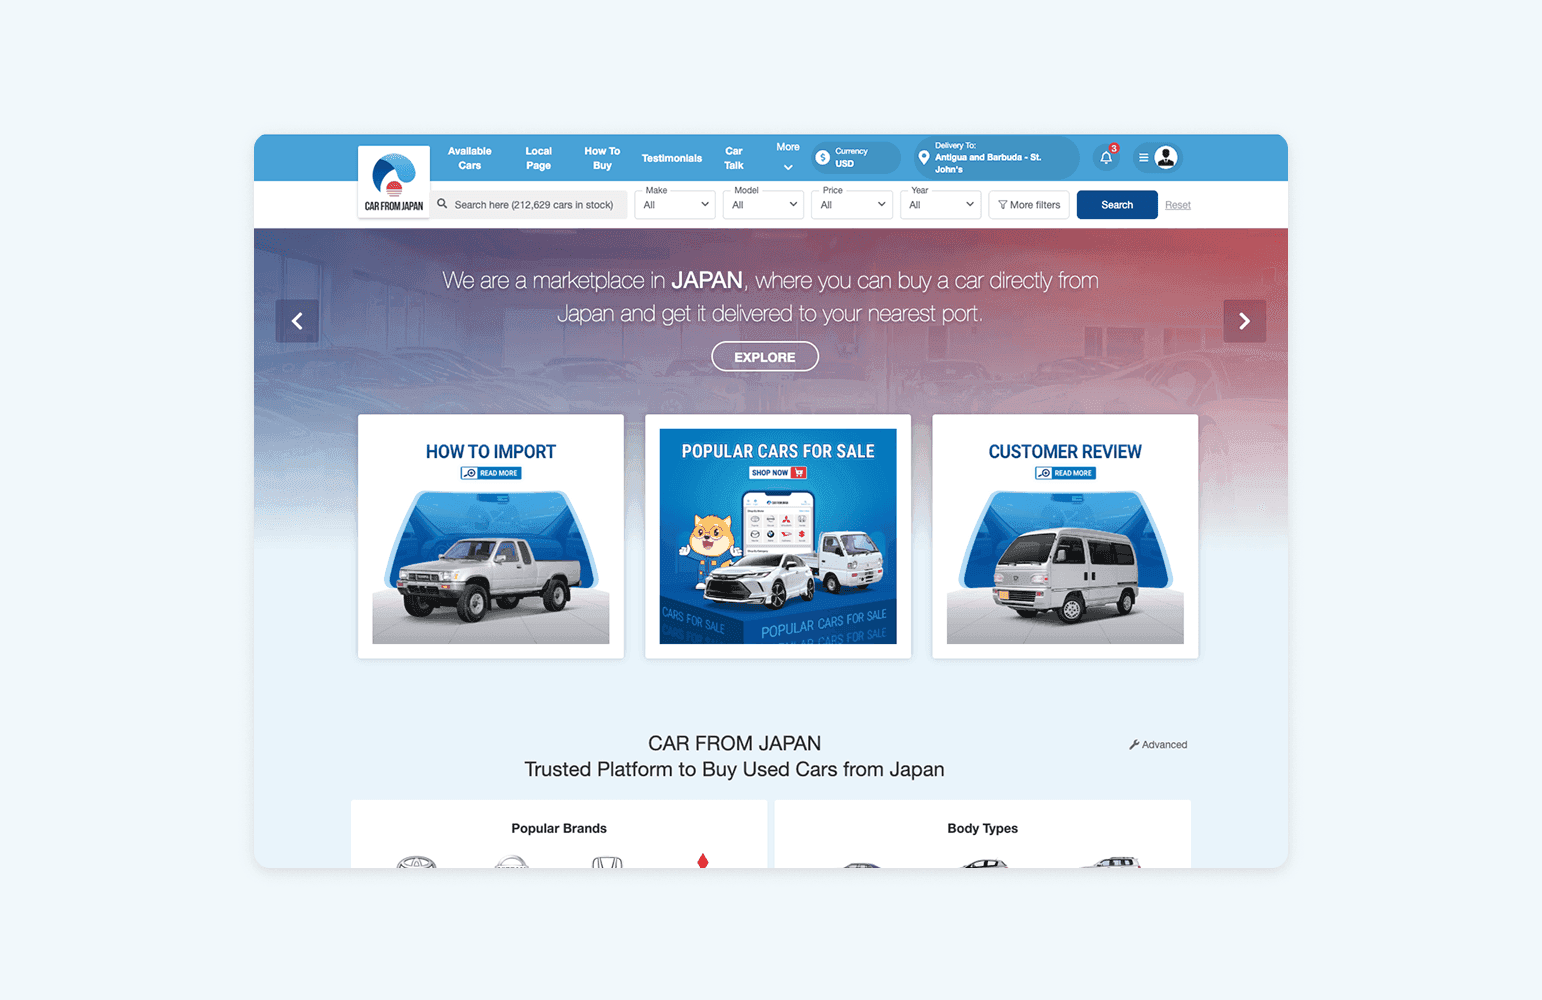
Thiết kế lại form inquiry để giảm tỉ lệ rời bỏ
Khoảng 90% người dùng Carfromjapan.com bỏ đi ở form inquiry. Tôi thiết kế lại nút, form và màn xác nhận; bản mới đang được A/B test.
Carfromjapan.com· 2023
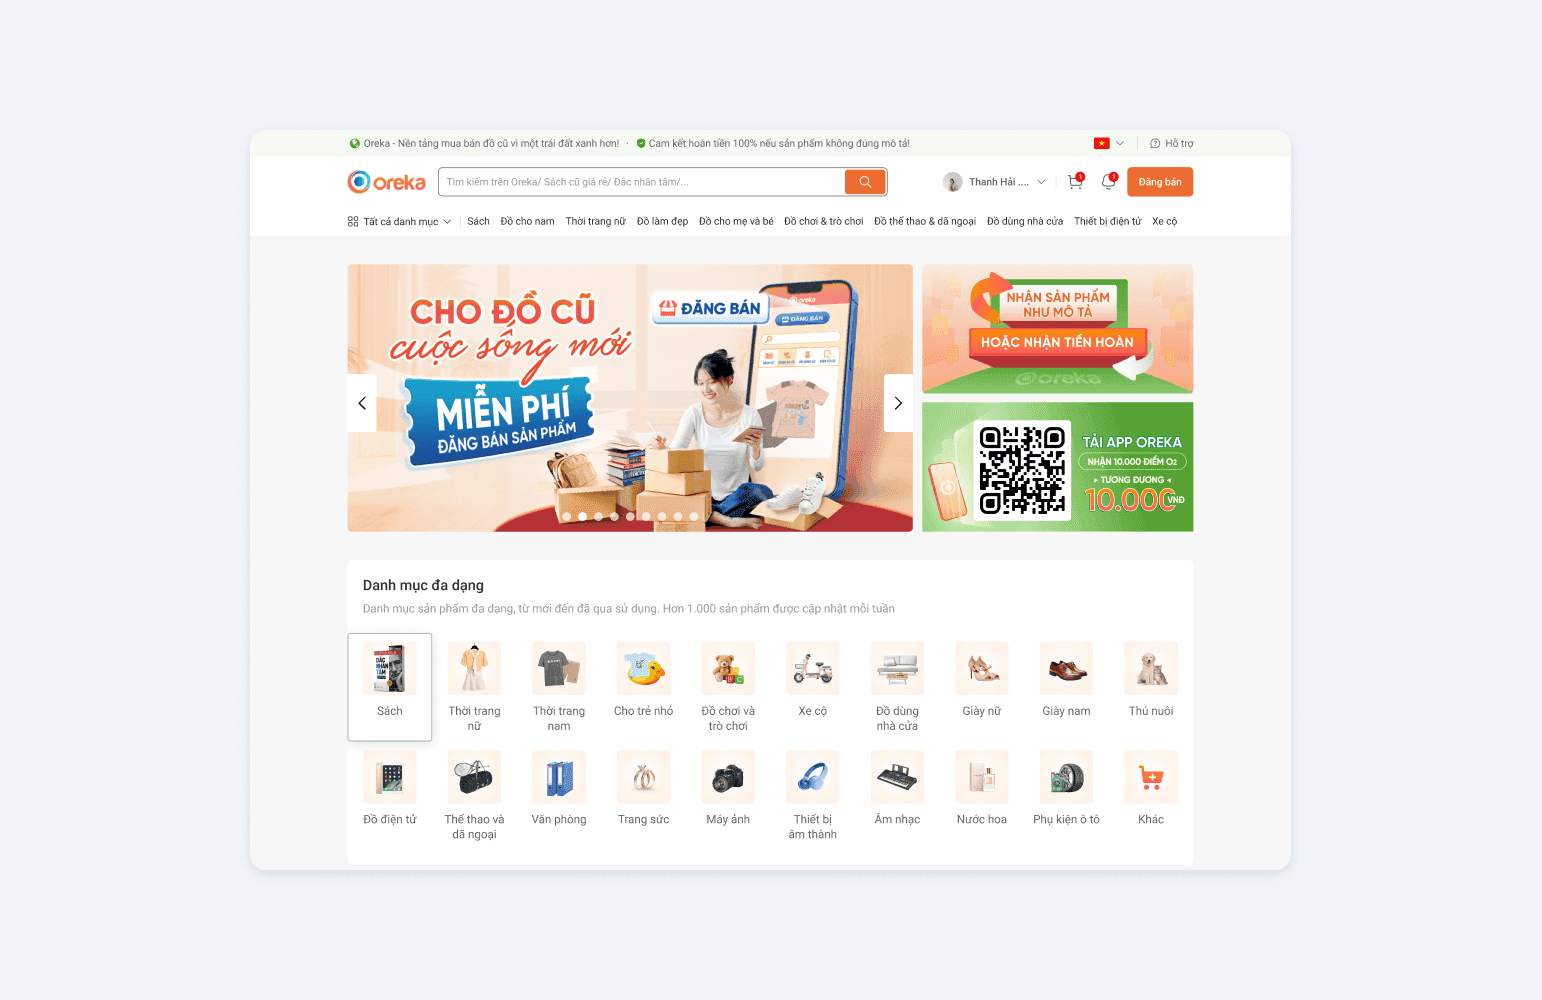
Hỏi đáp trên trang sản phẩm khi không thể mở chat
Tôi thiết kế tính năng Hỏi đáp để người mua Oreka hỏi người bán ngay trên trang sản phẩm, thay cho việc nhờ đội vận hành chuyển lời.
Oreka.vn· 2023